28 de set · Negócios e Carreira
2027 Começa Agora! Como fica o Lucro Presumido na Reforma Tributária
Comprar · R$ 97,00
A compra acontece no site da Sympla. Com taxa, a partir de R$ 106,70.
Sobre o evento
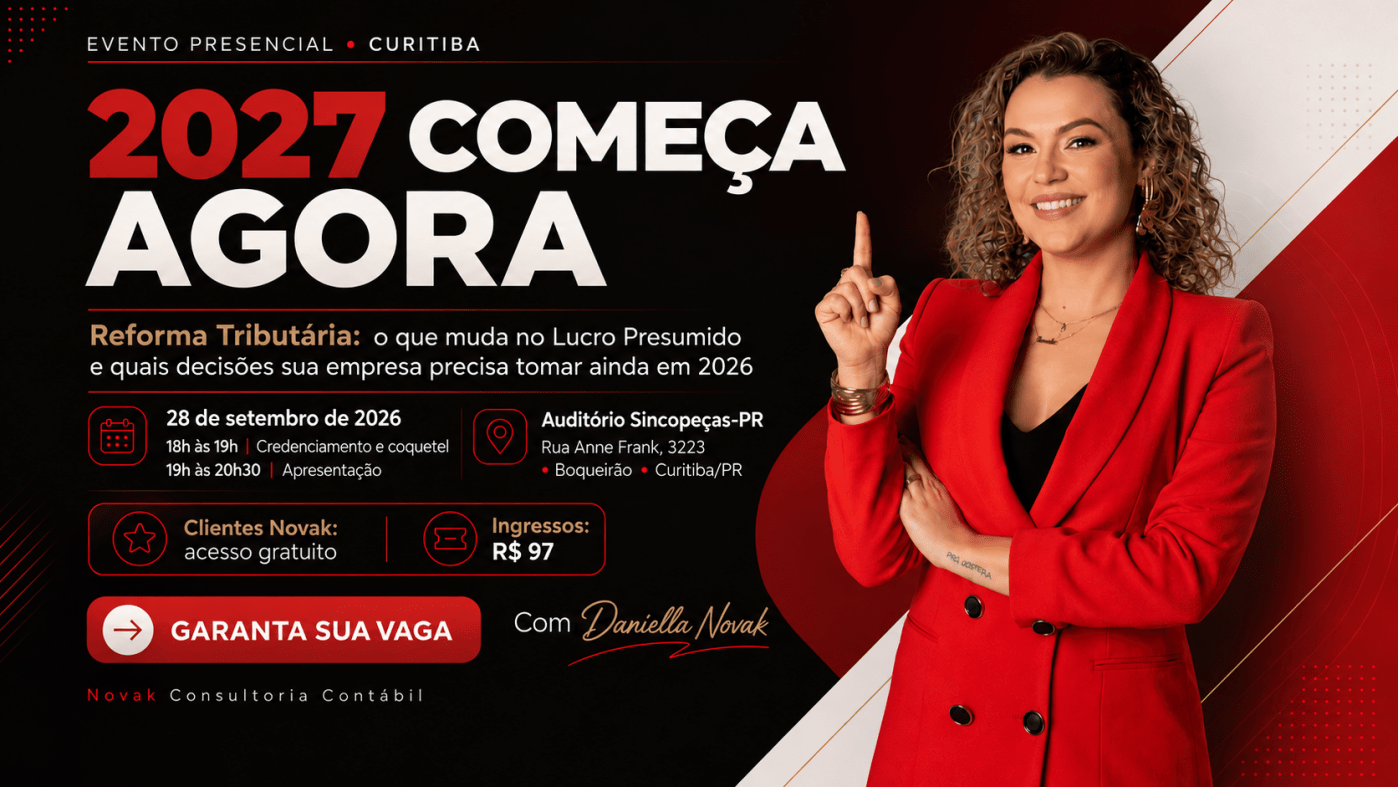
Um encontro estratégico para empresários do Lucro Presumido sobre as decisões da Reforma Tributária que precisam entrar no planejamento ainda em 2026.
28 de setembro| Auditório Sincopeças-PR | Curitiba
Evento exclusivo para clientes Novak, convidados e empresários selecionados.2027 COMEÇA AGORAua empresa está preparada para trocar PIS e Cofins por uma nova lógica de tributação em 2027?
Para muitas empresas do Lucro Presumido, 2027 será o primeiro ano em que a Reforma Tributária começará a produzir um impacto econômico realmente relevante.
A partir de 2027, PIS e Cofins serão extintos e substituídos pela CBS. O IBS também começa sua implementação, enquanto ICMS e ISS continuam durante o período de transição.
Isso significa que empresas que hoje estão acostumadas a uma determinada carga sobre faturamento precisarão começar a pensar em uma lógica diferente:
débitos, créditos, preço líquido, fornecedores, clientes, contratos e margem.
E essa mudança não deve ser analisada apenas pelo departamento fiscal.
Ela pode alterar diretamente a estratégia comercial da empresa.
O Lucro Presumido não vai acabar.Mas a forma como sua empresa paga imposto sobre consumo vai mudar.
O Lucro Presumido continuará existindo como regime de apuração de IRPJ e CSLL. A própria Receita Federal informa que as opções pelos regimes de Lucro Real e Presumido permanecem inalteradas.
O que muda profundamente é a tributação sobre o consumo.
Hoje, muitas empresas do Lucro Presumido convivem com:
PIS + Cofins + ICMS ou ISS
A partir de 2027, começa uma nova estrutura:
CBS + IBS, com uma lógica mais ampla de não cumulatividade.
A CBS substitui PIS e Cofins já em 2027. O IBS inicia com alíquota de transição de 0,1% em 2027 e 2028, enquanto ICMS e ISS começam sua redução gradual a partir de 2029.
Por isso, comparar apenas a alíquota atual com a futura pode levar a conclusões erradas.
É preciso fazer conta.
28 de setembro de 2026Recepção, coquetel e networking a partir das 18hPalestra das 19h às 20h30Auditório do Sincopeças-PR
Rua Anne Frank, 3223 – Boqueirão – Curitiba/PR
Vagas limitadas.
Não será mais uma palestra explicando o que é a Reforma Tributária
O objetivo deste encontro é responder a uma pergunta muito mais importante:
O que uma empresa do Lucro Presumido precisa fazer agora para chegar preparada a 2027?
Vamos transformar a legislação em decisões empresariais.
Durante o encontro, você entenderá:
o que efetivamente muda para empresas do Lucro Presumido em 2027;
como funciona a substituição de PIS e Cofins pela CBS;
como a nova lógica de créditos pode alterar seu custo tributário;
por que fornecedores passam a ter importância ainda maior;
como os créditos gerados para seus clientes podem afetar sua competitividade;
quais empresas podem ter redução nas alíquotas de IBS e CBS;
o impacto da Reforma para prestadores de serviços;
como rever preços e margens;
quais contratos precisam ser analisados;
como sistemas e documentos fiscais devem estar preparados;
como a futura implementação do Split Payment pode afetar o capital de giro e por que 2027 deve ser usado para preparar o caixa da empresa;
e quais decisões precisam estar tomadas antes de janeiro de 2027.
A estrutura tecnológica do Split Payment já está sendo desenvolvida para entrada em operação, mas ainda não tem data definitiva. No entanto, problema de capital de giro que ele pode criar não deve ser descoberto no mês em que começar.